Apartado 27 de 34 · Profesionales
Impuestos del profesional y el trimestre
El IRPF según el cliente, la inversión del sujeto pasivo, clientes de la UE y de fuera, exentas, suplidos, garantía y el trimestre (303, 130 y 349) para tu asesor.
En esta página (8)
Lo fiscal lo decide la ficha del cliente: cada presupuesto y cada factura se proponen solos, lo ves antes de emitir y lo puedes cambiar en la factura. Este apartado explica qué hace el programa; los casos dudosos, consúltalos con tu asesor.
27.1 · La ficha del cliente decide
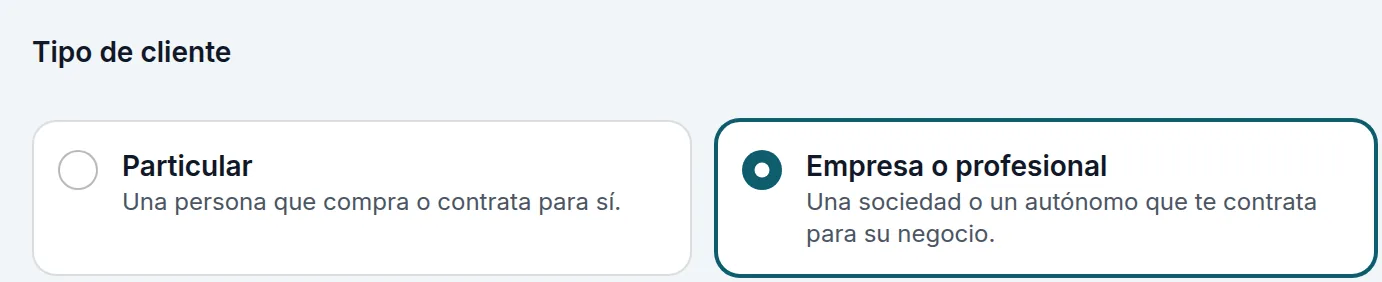
Di si el cliente es Particular o Empresa o profesional y su País (dónde está a efectos de impuestos).
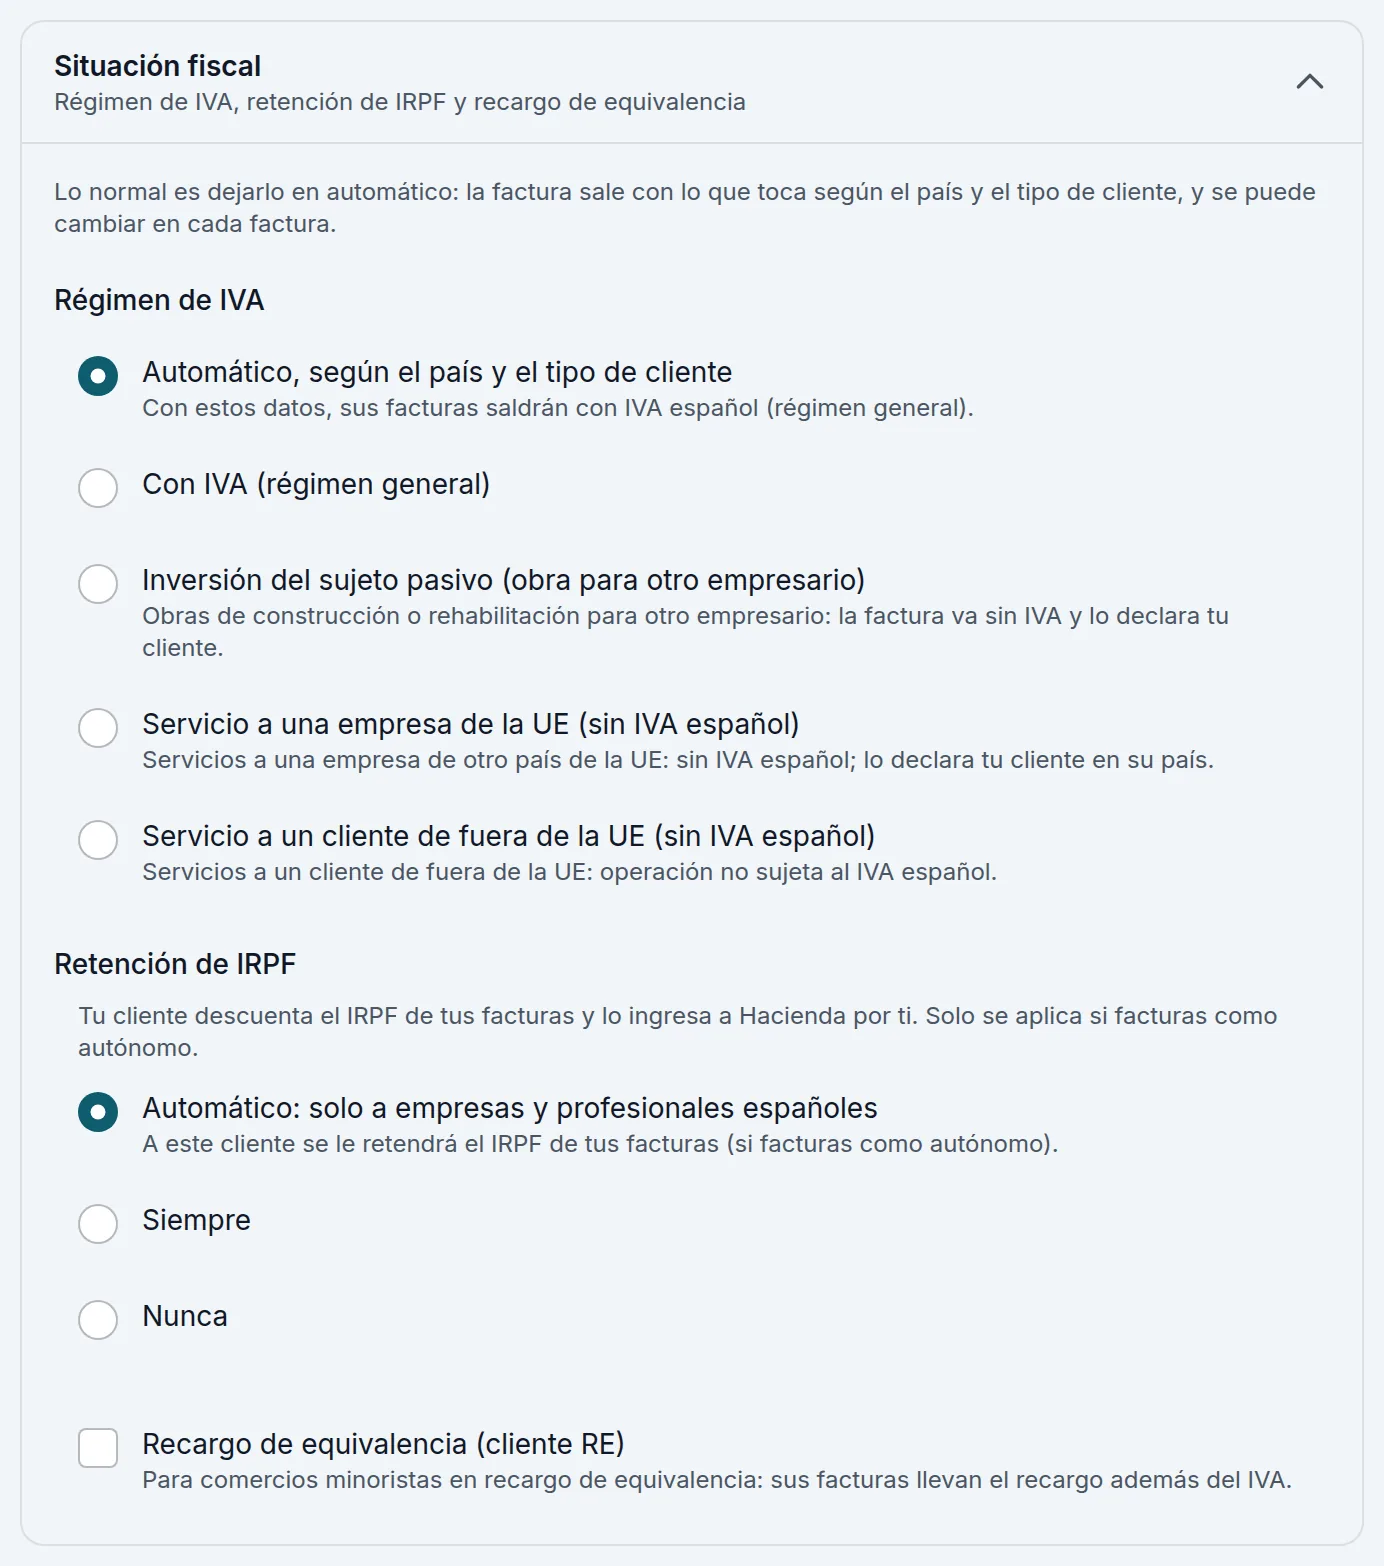
En Situación fiscal (plegada: lo normal es el automático) están el Régimen de IVA (automático según el país y el tipo de cliente, con IVA, inversión del sujeto pasivo, servicio a una empresa de la UE o a un cliente de fuera de la UE) y la Retención de IRPF (automática, siempre o nunca). Debajo de cada opción, el programa dice qué saldrá con los datos de la ficha.
En el modo profesional, la ficha de un cliente empieza con Con este cliente: sus obras, sus presupuestos, sus facturas y lo que tiene pendiente de cobro.
27.2 · El IRPF
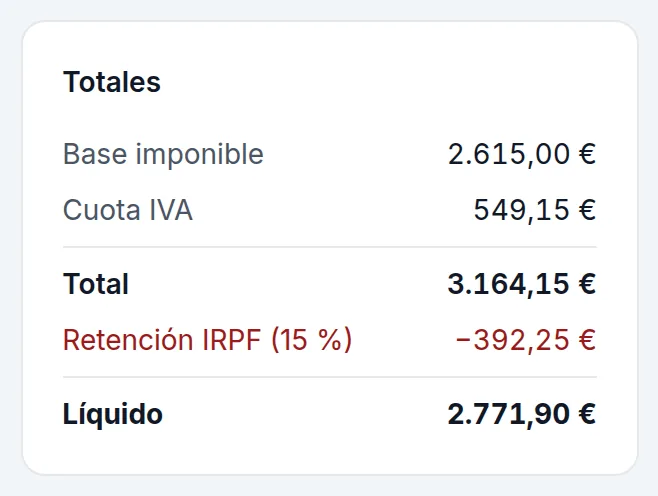
Solo se retiene si facturas como autónomo (§23.2) y el cliente es una empresa o un profesional español. A un particular o a un cliente de fuera no se le retiene. Los tipos: 15 % el general, 7 % el año en que empiezas la actividad y los dos siguientes, 1 % en módulos (construcción e instalaciones), 2 % en actividades agrícolas, ganaderas o forestales y 19 % en el alquiler de locales. El tuyo se elige en el asistente o en Ajustes → IRPF y retención (§2.3), y se puede cambiar en cada factura.
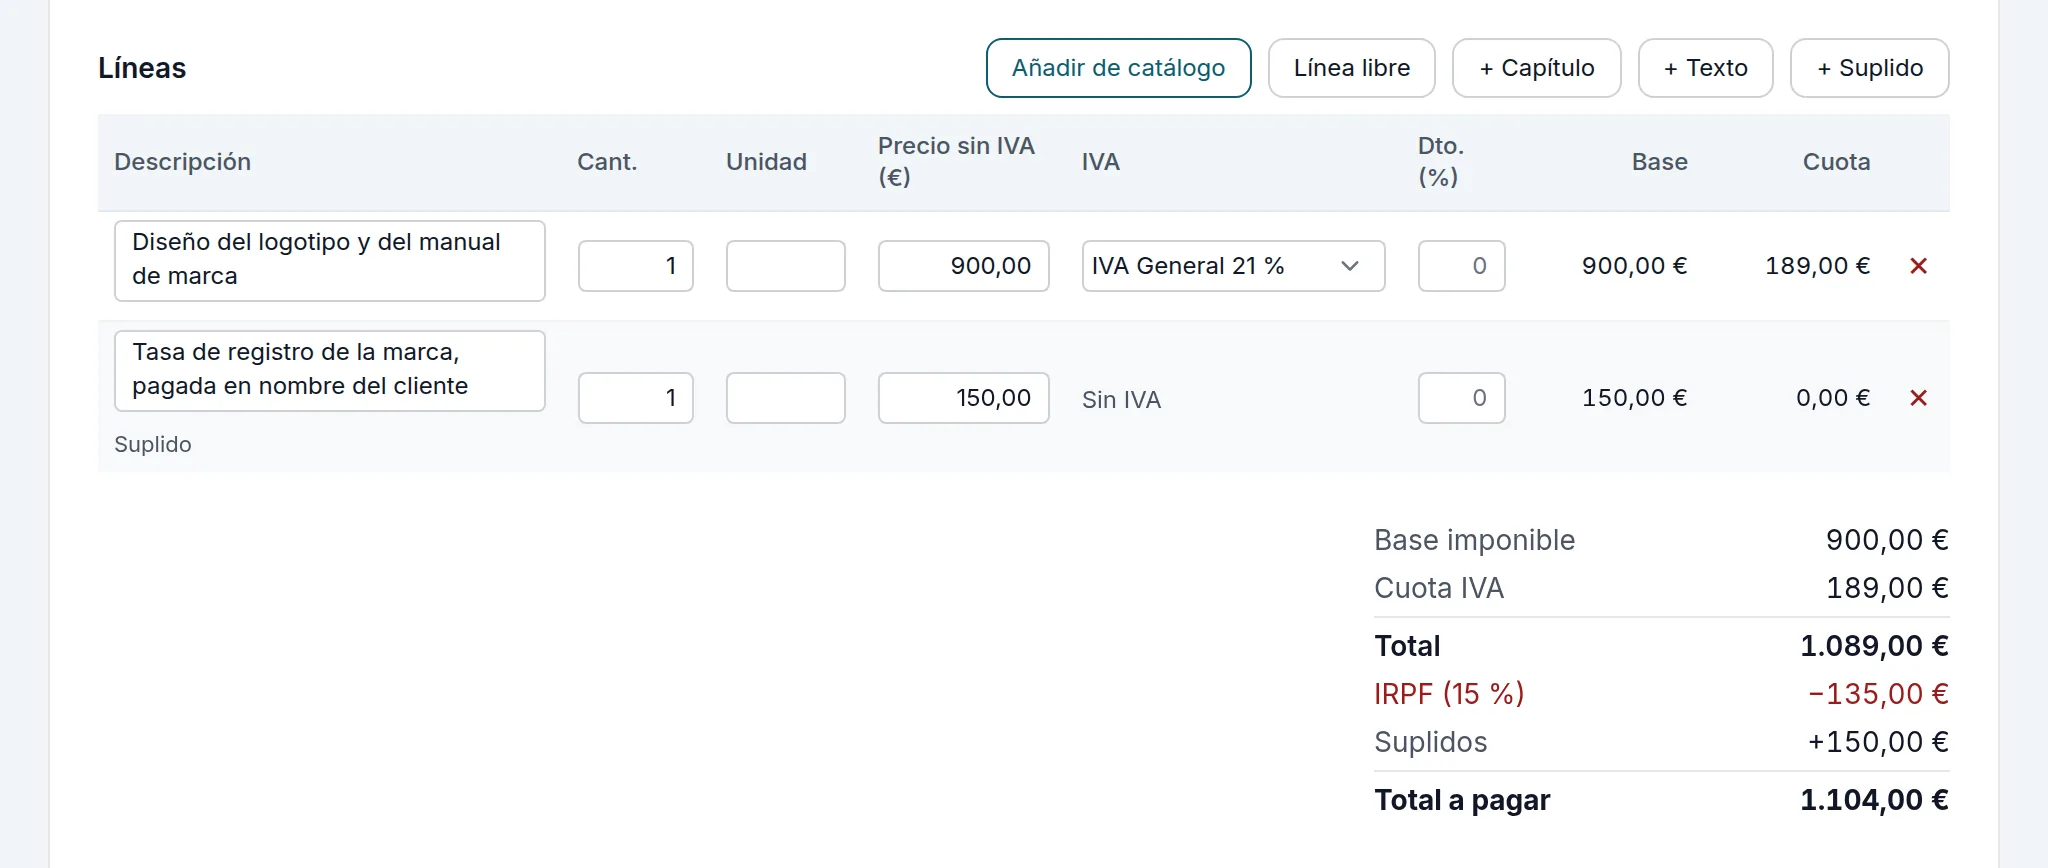
En la factura se ve el total, la retención y el Líquido, que es lo que te paga el cliente:
27.3 · Obras para otro empresario: inversión del sujeto pasivo y garantía
Si haces una obra de construcción o rehabilitación para otro empresario (un contratista, una promotora), en su ficha marca Inversión del sujeto pasivo (obra para otro empresario) (§28.1). Sus facturas van sin cuota de IVA y con la mención legal: el IVA lo declara tu cliente.
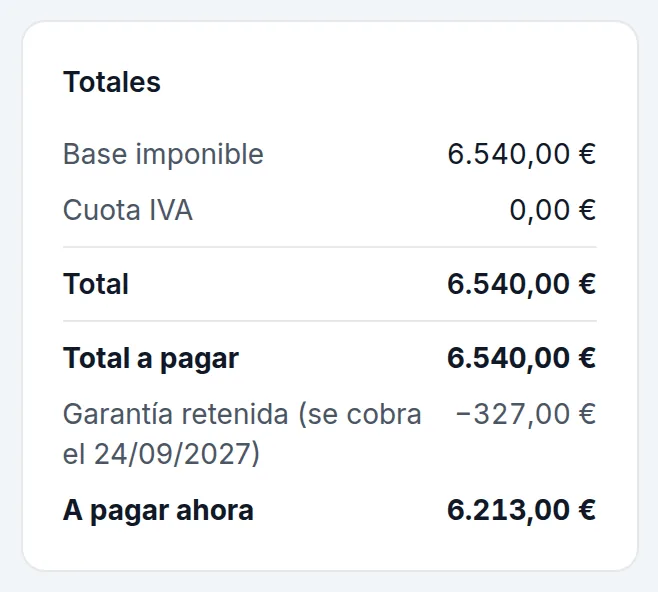
La retención de garantía es el porcentaje que el cliente se queda hasta el final de la garantía (lo típico en obra, un 5 % durante un año). Se pone en la obra (§25.1) o en la factura. No cambia la factura ni su IVA, solo cuándo se cobra esa parte: los totales dicen el Total a pagar, la Garantía retenida con la fecha en que se cobra y lo que hay que pagar ahora.
27.4 · Clientes de la UE y de fuera
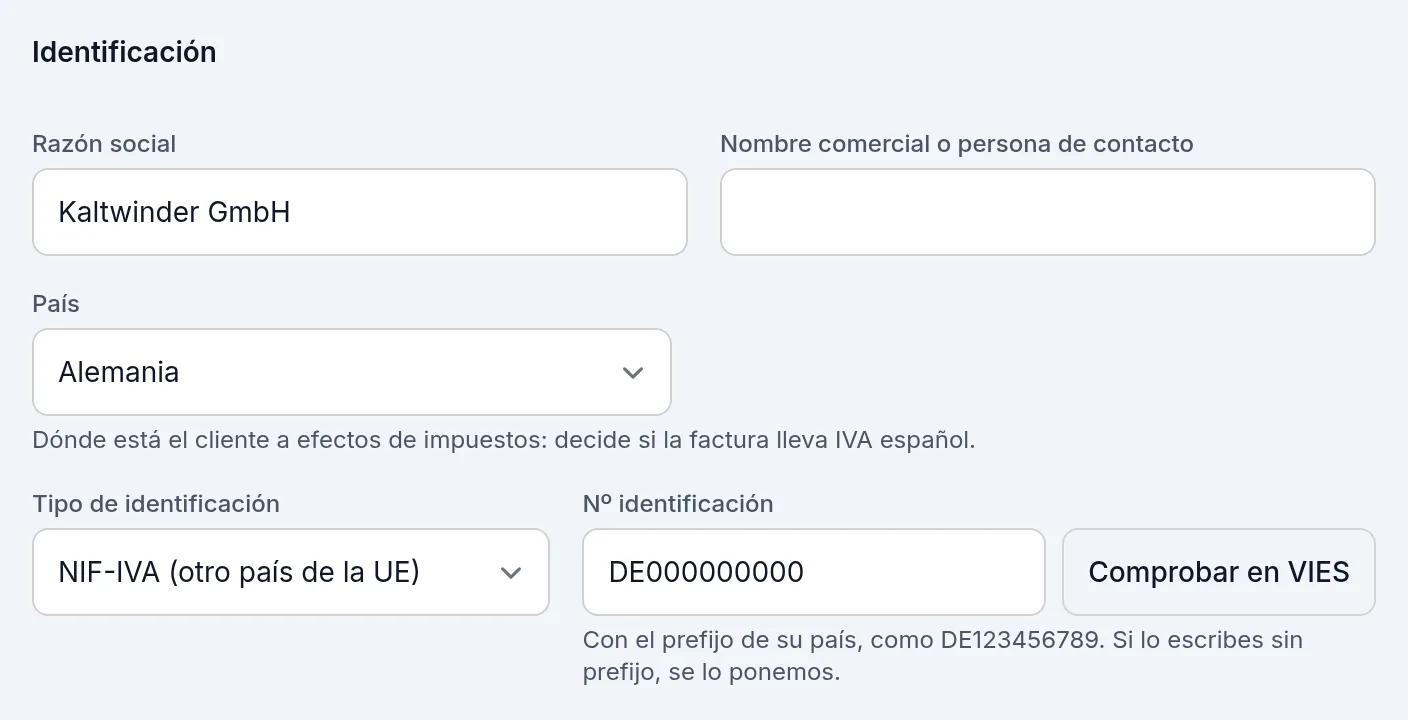
Para una empresa de otro país de la UE, en su ficha el País (al elegir uno de la UE, el tipo de identificación pasa solo a NIF-IVA (otro país de la UE)) y su número con el prefijo del país (DE…, FR…). Comprobar en VIES pregunta al registro europeo si puede recibir facturas sin IVA.
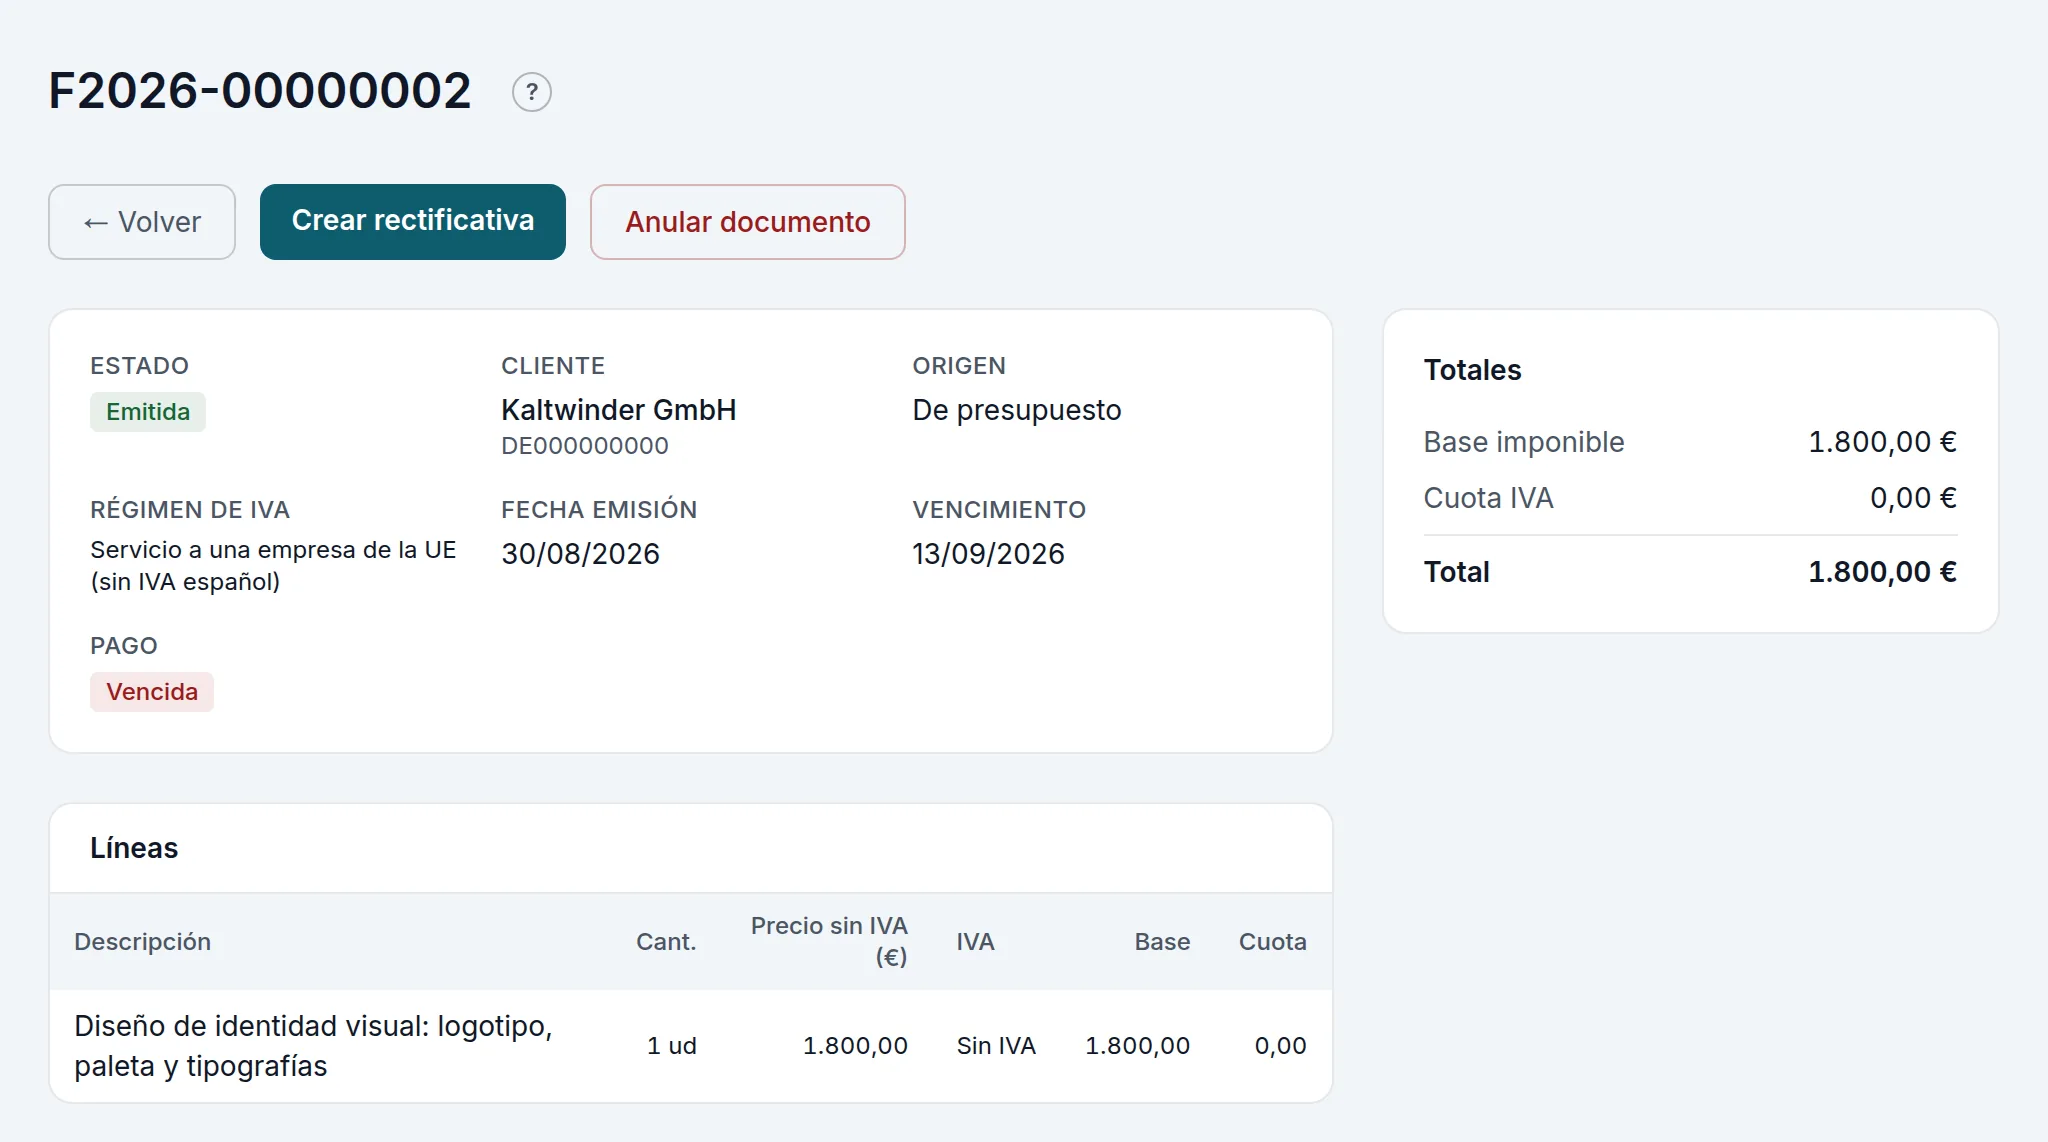
Sus facturas salen sin IVA español, con la mención legal, y cuentan en el trimestre en la casilla 59 del 303 y en el modelo 349 (§27.8).
Un cliente de fuera de la UE lleva el tipo de identificación Otro (el documento fiscal de su país). Sus servicios van sin IVA español, como no sujetos por las reglas de localización (casilla 120). A un particular de otro país se le factura con IVA español, como a uno de aquí.
27.5 · Facturas exentas: con su causa
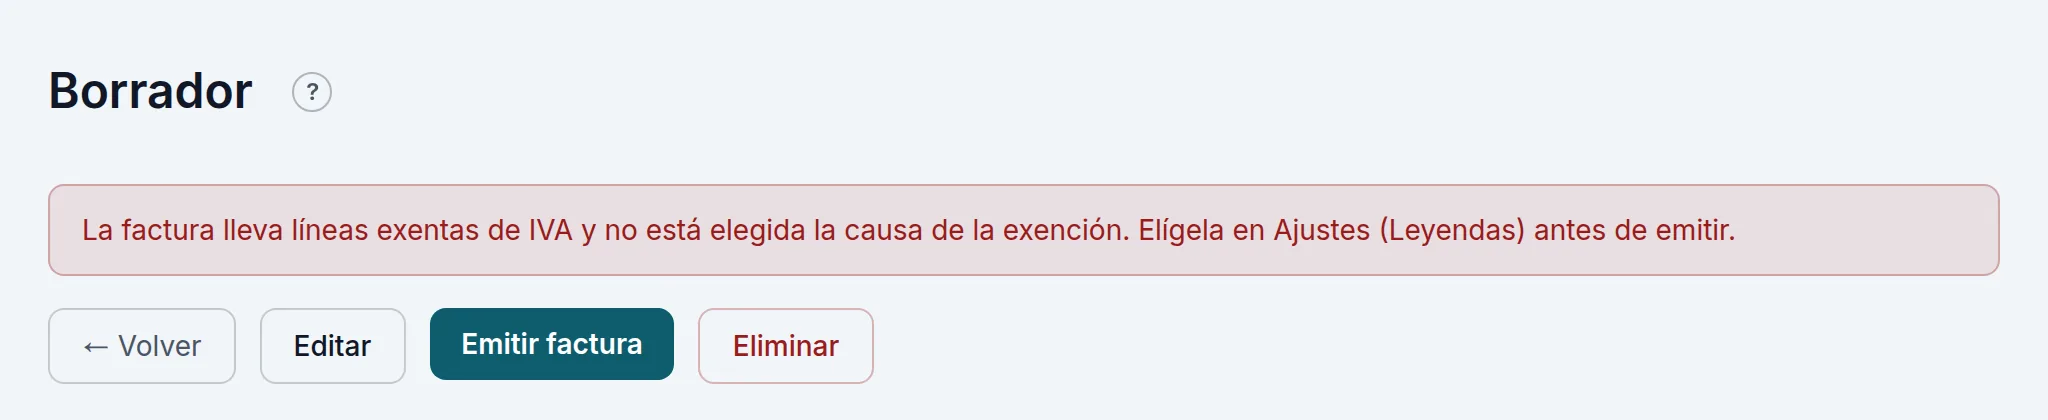
Algunos servicios están exentos de IVA, como la asistencia sanitaria o ciertas enseñanzas (artículo 20 de la Ley del IVA). Se hacen con el IVA Exento, en el servicio (§23.5) o en la línea. La factura tiene que decir por qué está exenta, así que sin la causa elegida no se emite:
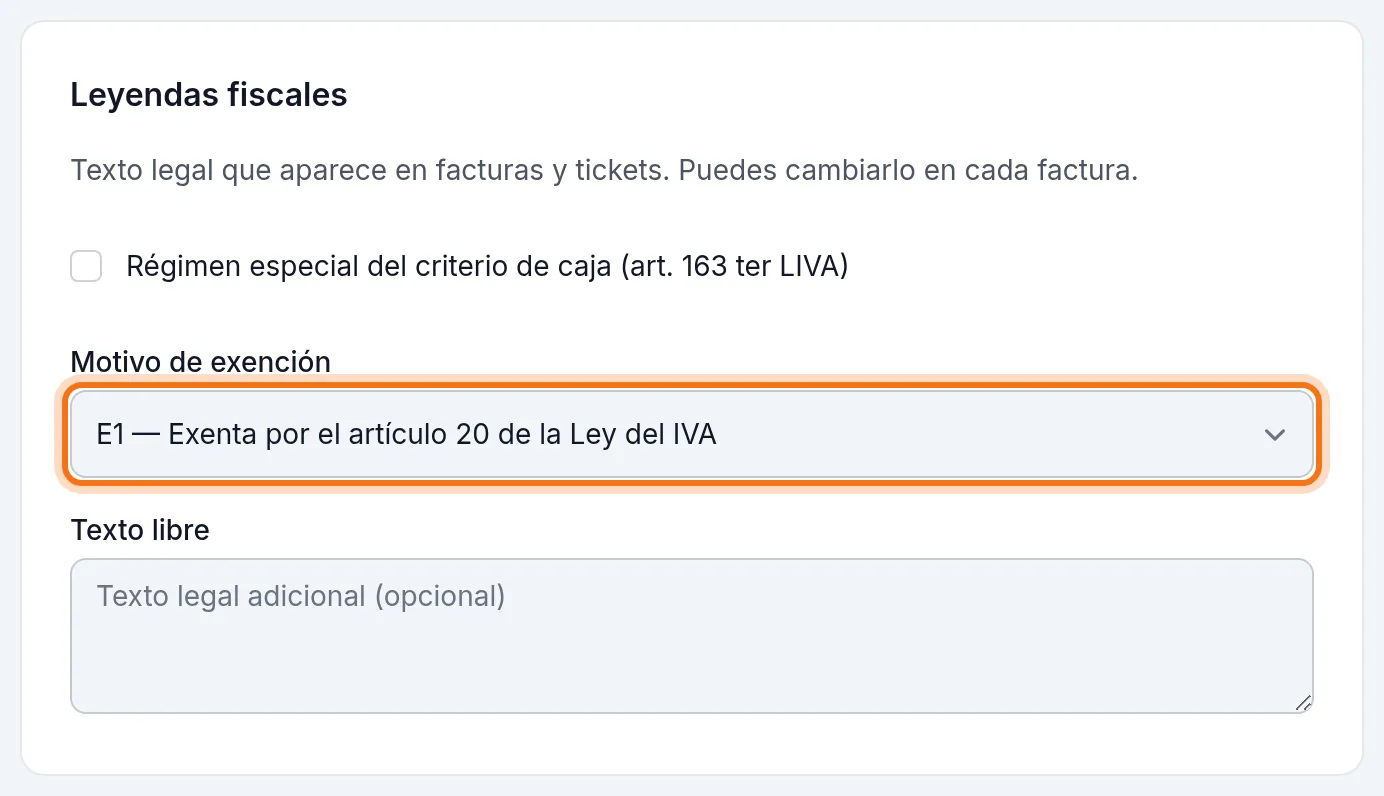
La causa se elige en Ajustes → Leyendas fiscales → Motivo de exención (§2.3). En salud y formación se elige ya en el asistente (§28.4).
27.6 · Suplidos
Un suplido es un pago que hiciste en nombre del cliente: una tasa, un visado, un registro. En la factura, + Suplido. Va fuera de la base, sin IVA ni IRPF, y se suma al final: el total a pagar es el total de la factura menos la retención, más los suplidos.
27.7 · Cobrar y recordar el pago
Los cobros se apuntan en cada factura y se siguen en Cobros (§14.3). La portada avisa en Qué toca de las facturas que hay que reclamar. En una factura emitida que sigue pendiente, Recordar el pago manda al cliente la factura con un recordatorio: el vencimiento, lo pendiente y, si tu IBAN está en el perfil fiscal, dónde pagar. Con garantía retenida (§27.3), lo pendiente es lo que toca pagar ya: la garantía no se reclama hasta su fecha, y el correo dice cuándo se paga.
27.8 · El trimestre, para tu asesor
Trimestre (en Informes): elige el año y el trimestre y pulsa Ver; Imprimir lo saca en papel o en PDF. Es un borrador orientativo para tu asesor:
- El IVA del trimestre (modelo 303): lo devengado por tipos, con sus casillas, lo soportado de tus gastos apuntados y el resultado; debajo, las operaciones con la UE (casilla 59), las no sujetas de fuera de la UE (120) y las de inversión del sujeto pasivo (122).
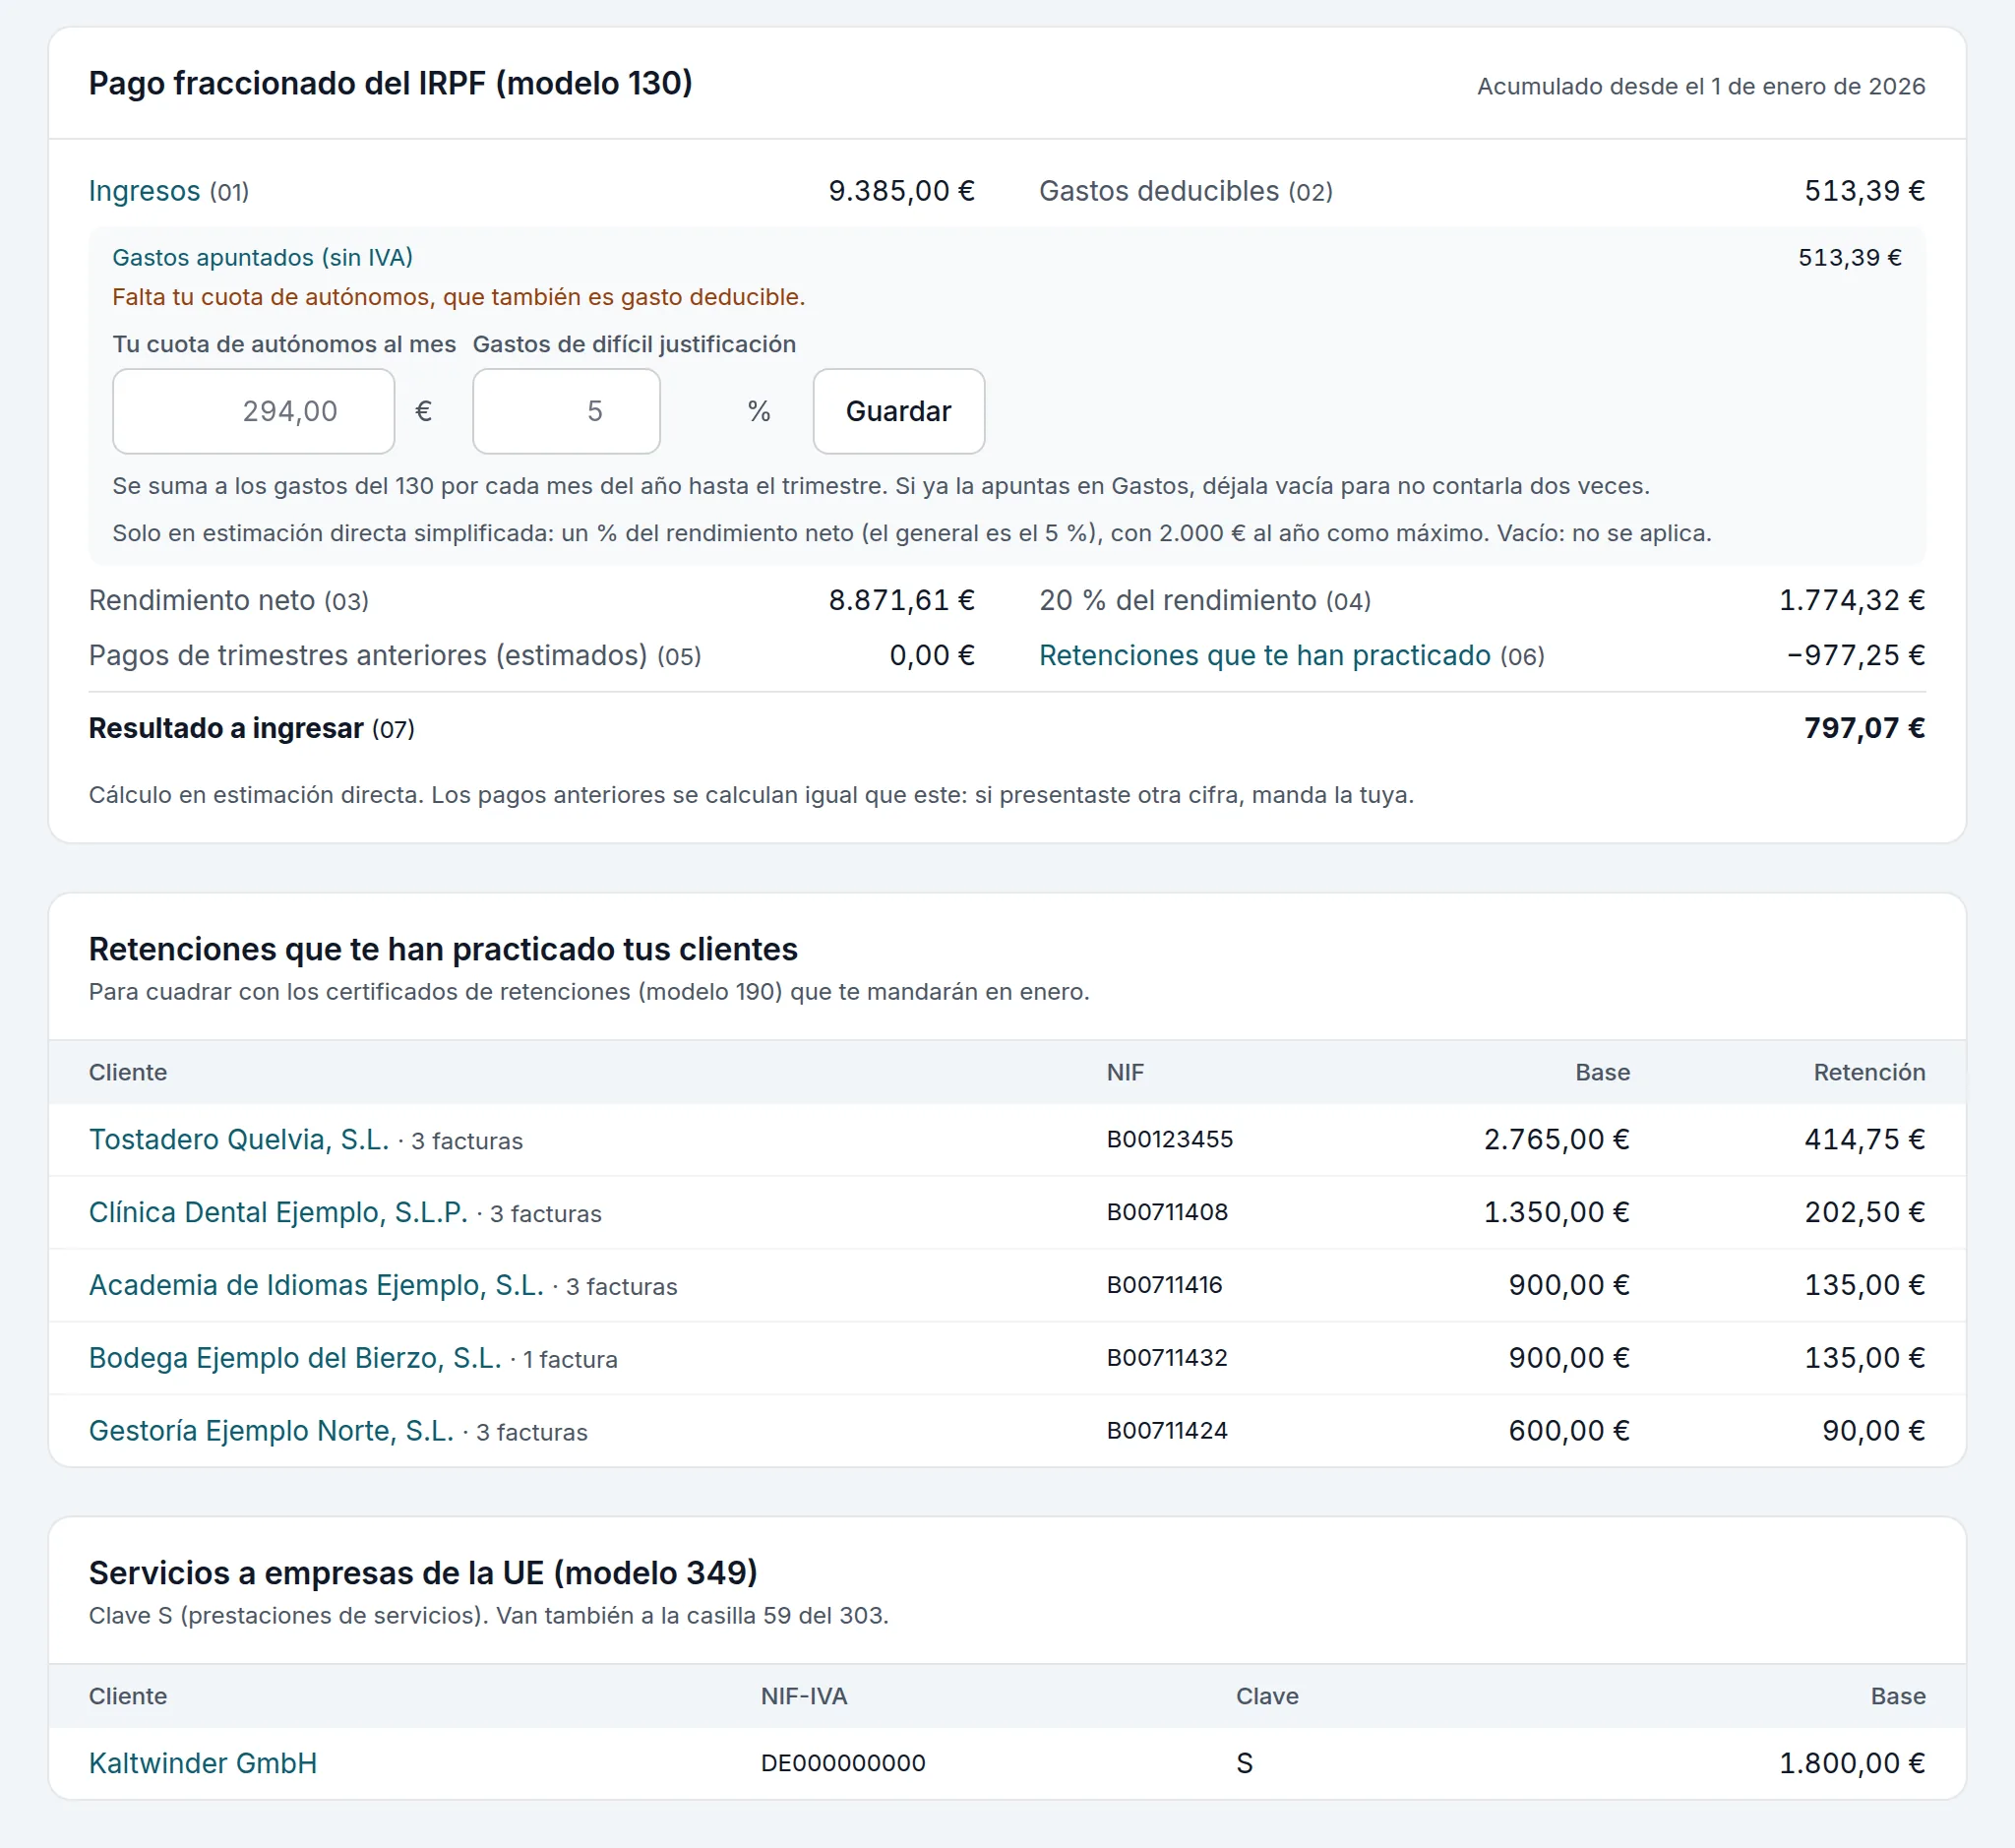
- Si eres autónomo, el Pago fraccionado del IRPF (modelo 130), acumulado desde el 1 de enero, con las retenciones que te han practicado. Si casi todos tus ingresos llevan retención, el programa te avisa de que quizá no tengas que presentarlo.
- Las Retenciones que te han practicado tus clientes, para cuadrarlas con los certificados que te mandarán en enero.
- Los Servicios a empresas de la UE (modelo 349).
Encima, Para tu asesoría baja las facturas emitidas y las recibidas del año en un Excel con una pestaña por trimestre y las columnas de la plantilla que usan las asesorías: fecha, vencimiento, número, nombre, NIF, retención, total, base, cuota y cobro o pago. Lo que lleva cada columna y el paso a paso, en el manual del modo profesional.
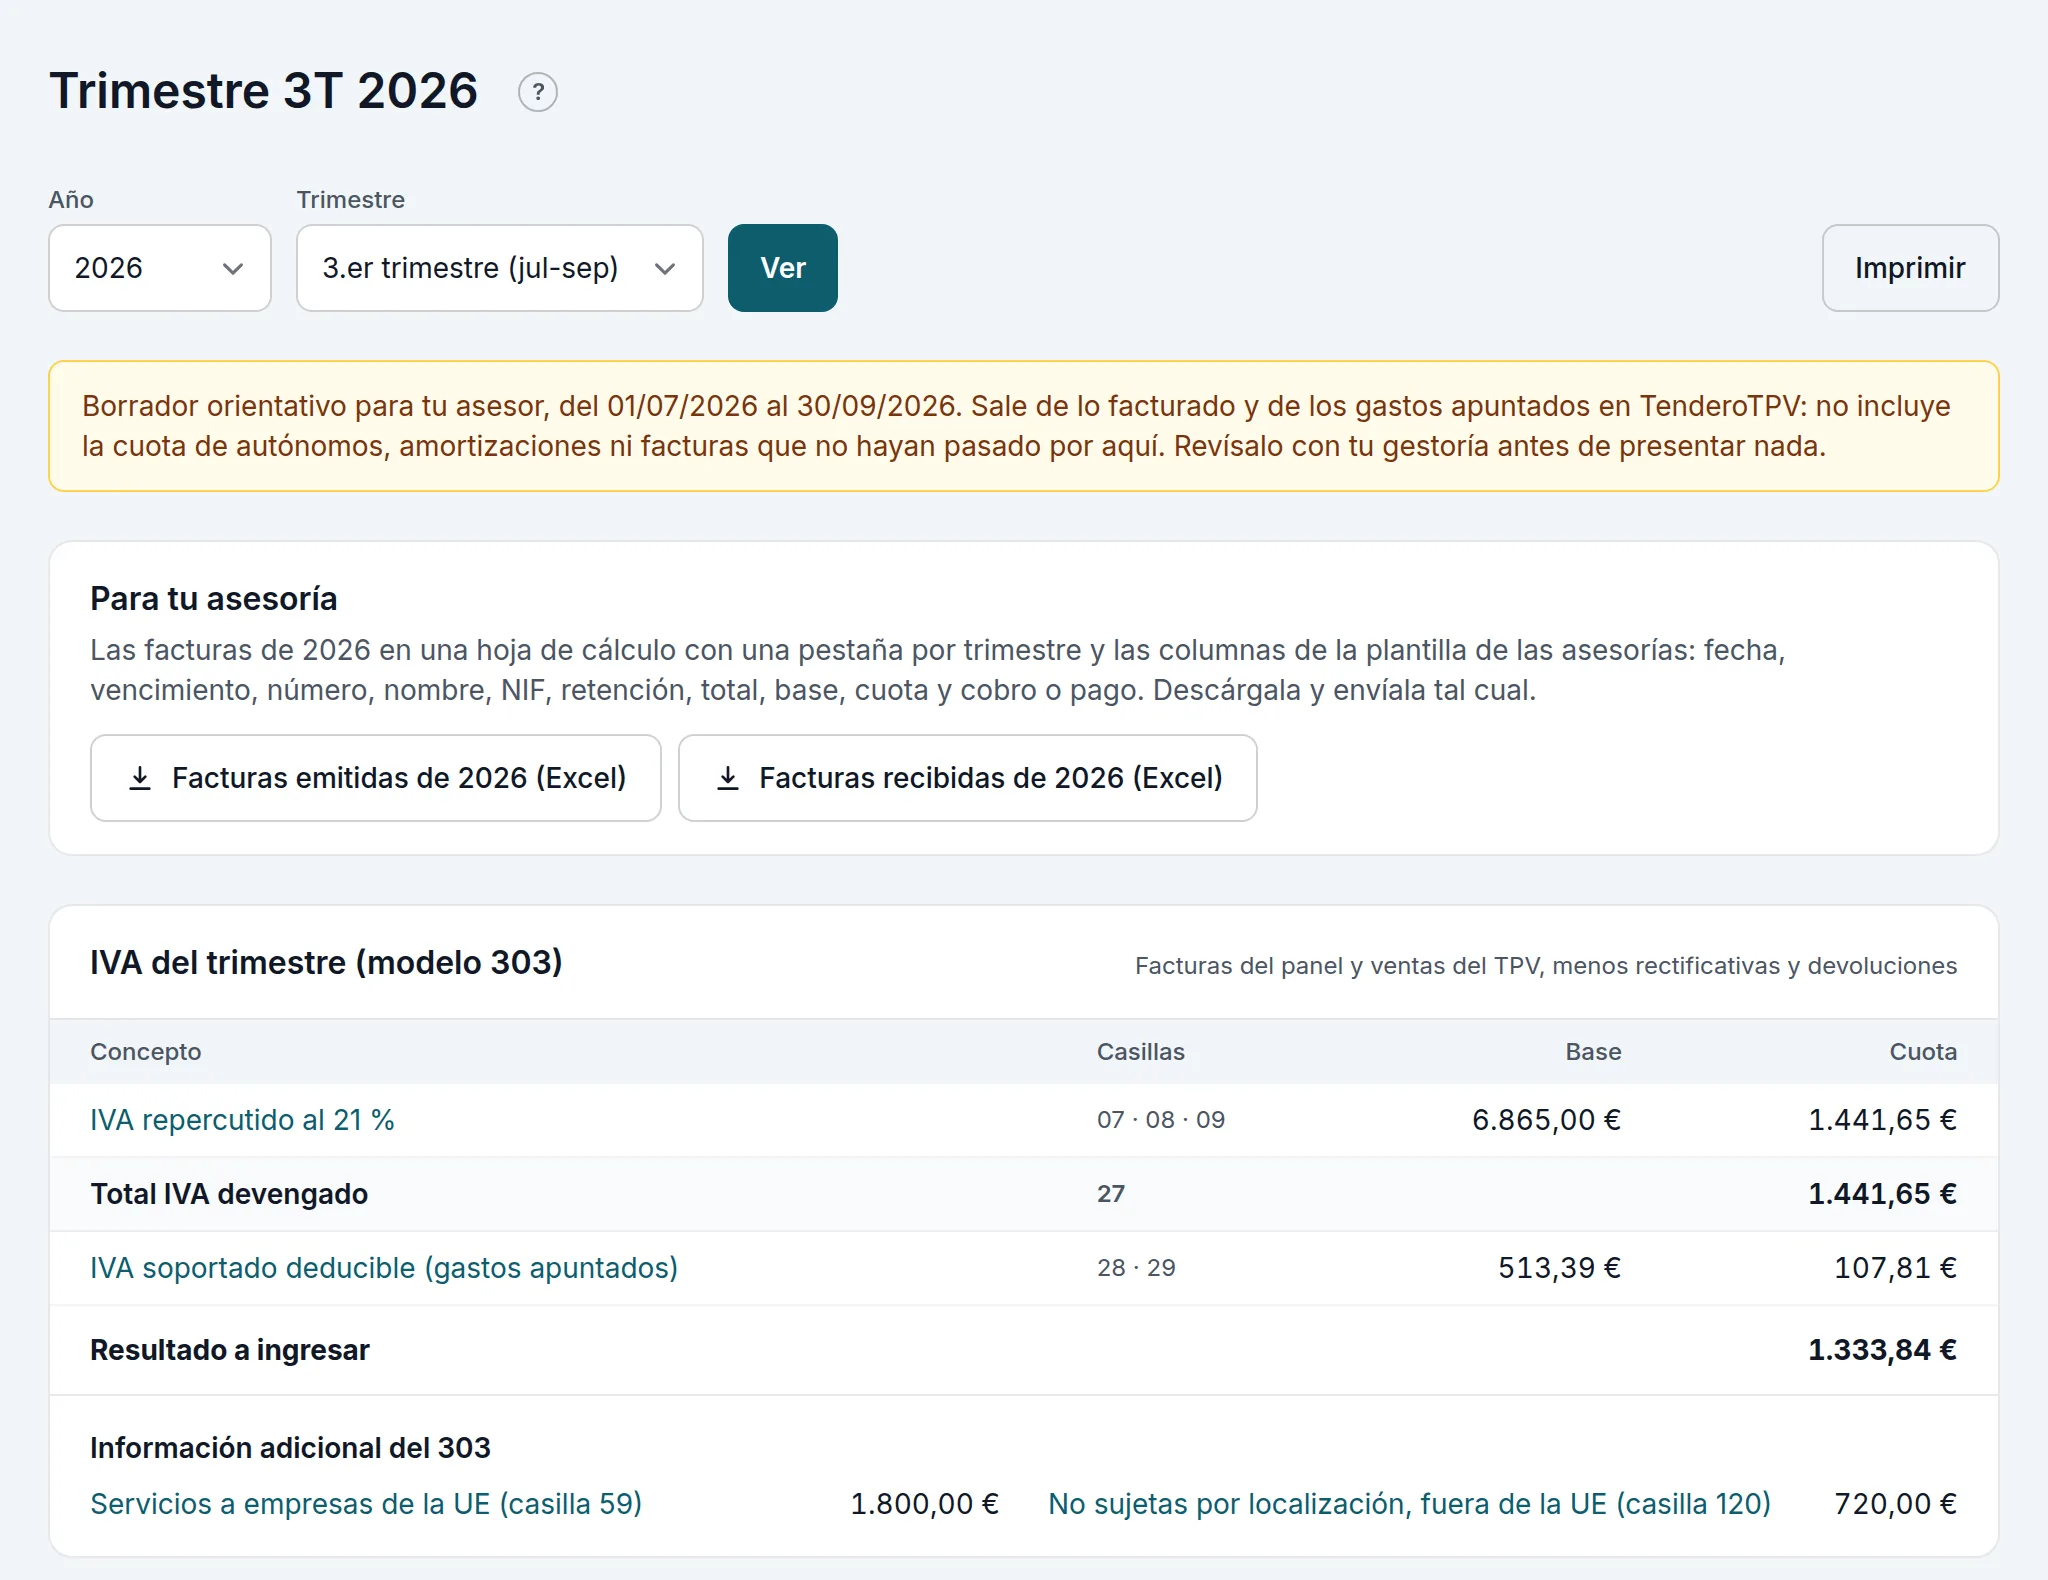
Ojo: es un borrador, no una declaración. Sale solo de lo facturado y de los gastos apuntados en TenderoTPV: no incluye tu cuota de autónomos, las amortizaciones ni las facturas que no hayan pasado por aquí. Revísalo con tu asesor antes de presentar nada.