Apartado 11 de 40 · Facturar
Impuestos en tus facturas
Lo fiscal de tus facturas: la retención de IRPF, el IVA reducido de una reforma, la inversión del sujeto pasivo y la garantía, clientes de la UE, exentas y suplidos.
En esta página (6)
Lo fiscal lo decide la ficha del cliente (§4.3): cada presupuesto y cada factura se proponen solos, lo ves antes de emitir y lo puedes cambiar en la factura. Este apartado explica qué hace el programa; los casos dudosos, consúltalos con tu asesor.
11.1 · El IRPF
Solo se retiene si facturas como autónomo (§2.1) y el cliente es una empresa o un profesional español. A un particular o a un cliente de fuera no se le retiene. Los tipos: 15 % el general, 7 % el año en que empiezas la actividad y los dos siguientes, 1 % en módulos (construcción e instalaciones), 2 % en actividades agrícolas, ganaderas o forestales y 19 % en el alquiler de locales. El tuyo se elige en el asistente o en Ajustes (§23.1), y se puede cambiar en cada factura.
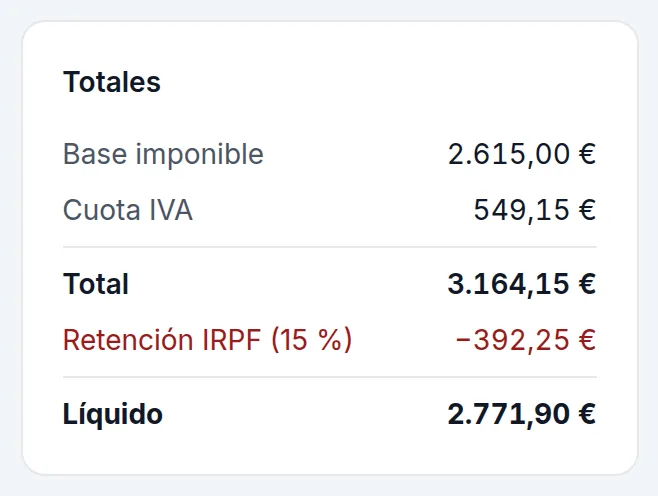
En la factura se ve el total, la retención y el Líquido, que es lo que te paga el cliente:
11.2 · El IVA reducido de una reforma
Cada línea lleva su IVA. Una reforma de la vivienda de un particular puede ir al 10 % si cumple los requisitos; se elige en cada partida del presupuesto (§6.2) y pasa a la factura. Confírmalo con tu asesor.
11.3 · Obras para otro empresario: inversión del sujeto pasivo y garantía
Si haces una obra de construcción o rehabilitación para otro empresario (un contratista, una promotora), en su ficha marca Inversión del sujeto pasivo (obra para otro empresario) (§4.3). Sus facturas van sin cuota de IVA y con la mención legal: el IVA lo declara tu cliente.
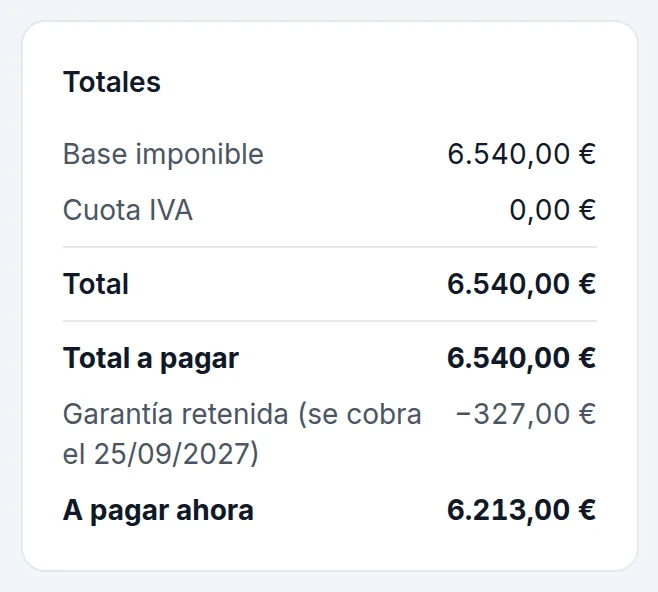
La retención de garantía es el porcentaje que el cliente se queda hasta el final de la garantía (lo típico en obra, un 5 % durante un año). Se pone en la obra (§7.1) o en la factura. No cambia la factura ni su IVA, solo cuándo se cobra esa parte: los totales dicen el Total a pagar, la Garantía retenida con la fecha en que se cobra y lo que hay que pagar ahora.
11.4 · Clientes de la UE y de fuera
A una empresa de otro país de la UE, con su NIF-IVA (§4.5), la factura sale sin IVA español y con la mención legal. Cuenta en el trimestre en la casilla 59 del 303 y en el modelo 349 (§22.1).
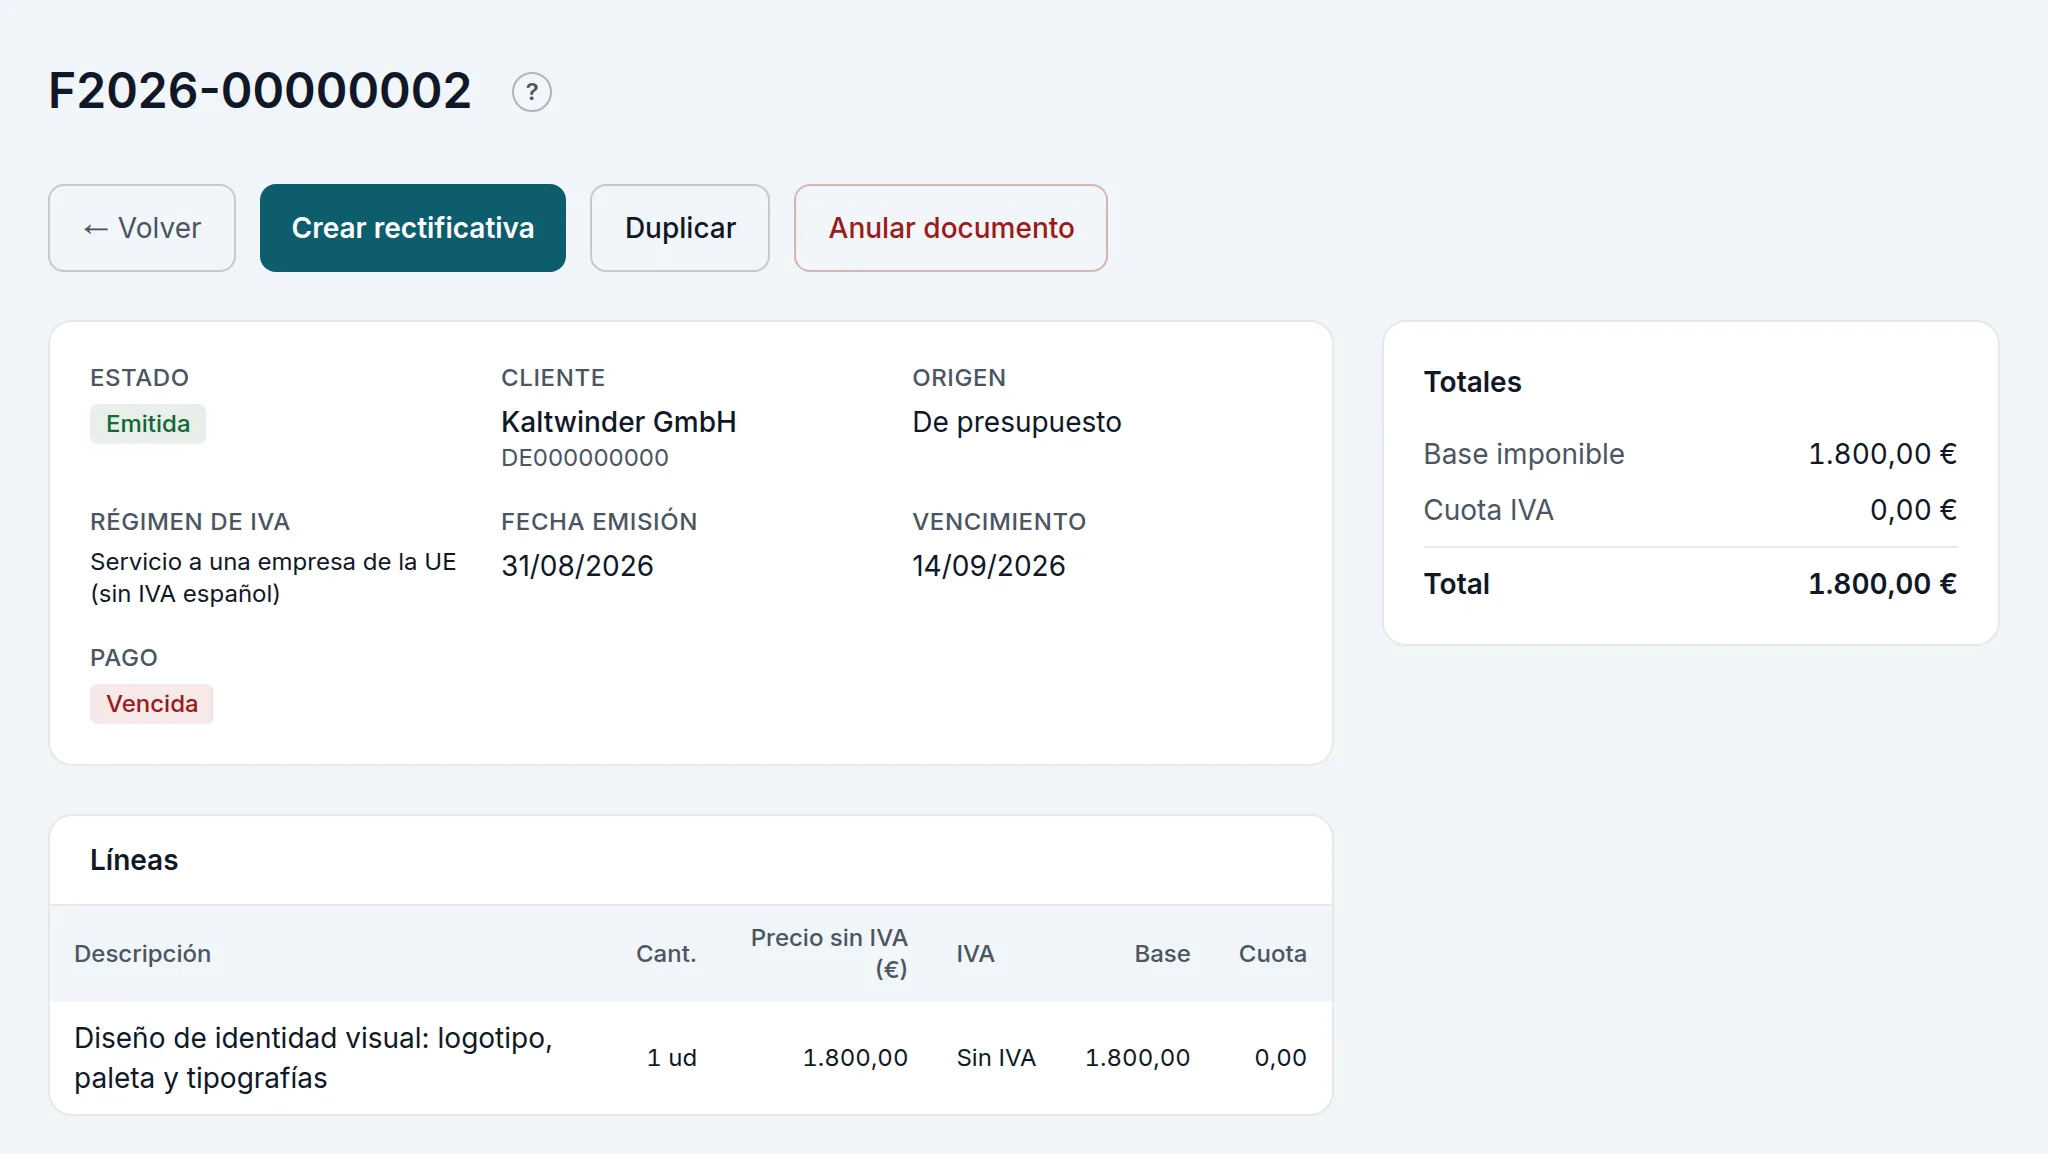
A un cliente de fuera de la UE, sus servicios van sin IVA español, como no sujetos por las reglas de localización (casilla 120). A un particular de otro país se le factura con IVA español, como a uno de aquí.
11.5 · Facturas exentas: con su causa
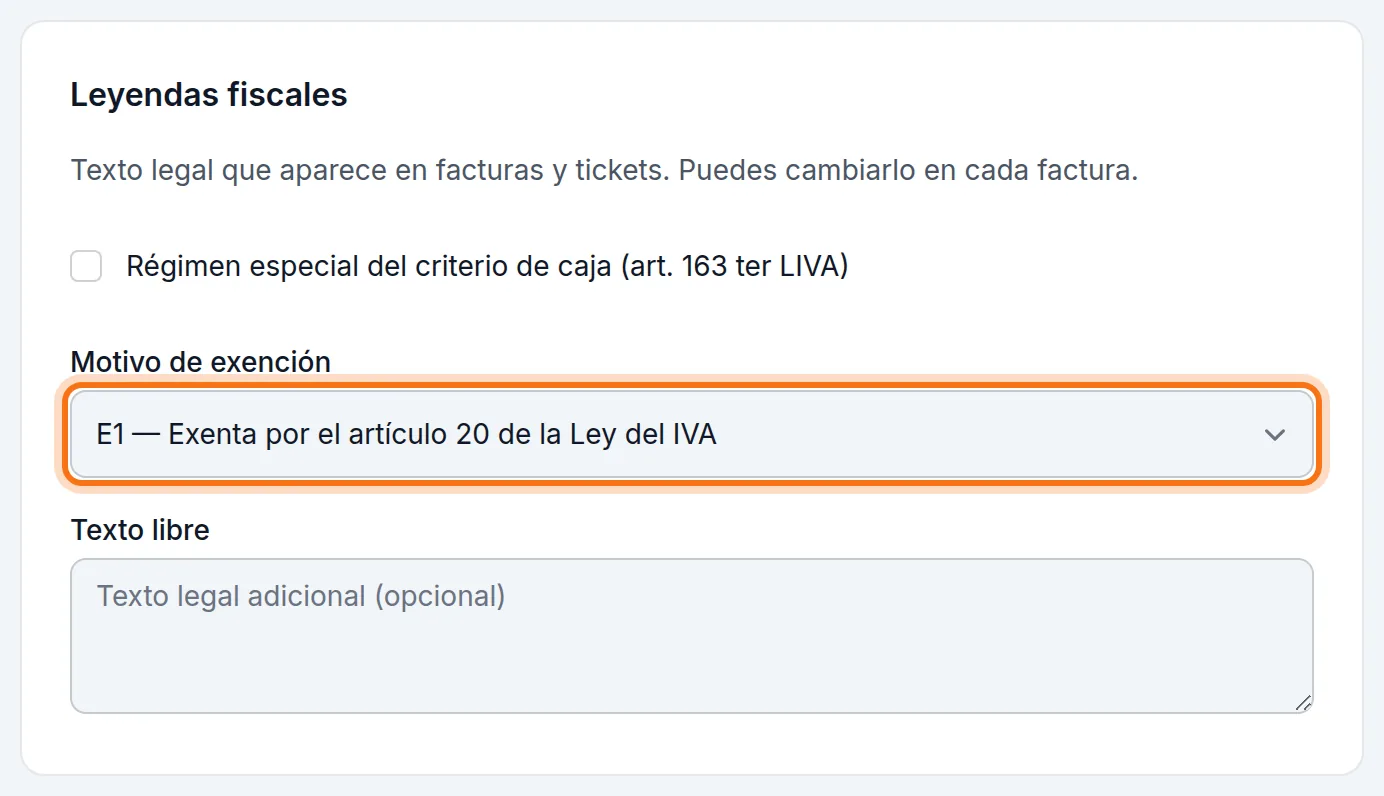
Algunos servicios están exentos de IVA, como la asistencia sanitaria o ciertas enseñanzas (artículo 20 de la Ley del IVA). Se hacen con el IVA Exento, en el servicio (§5.2) o en la línea. La factura tiene que decir por qué está exenta, así que sin la causa elegida no se emite:
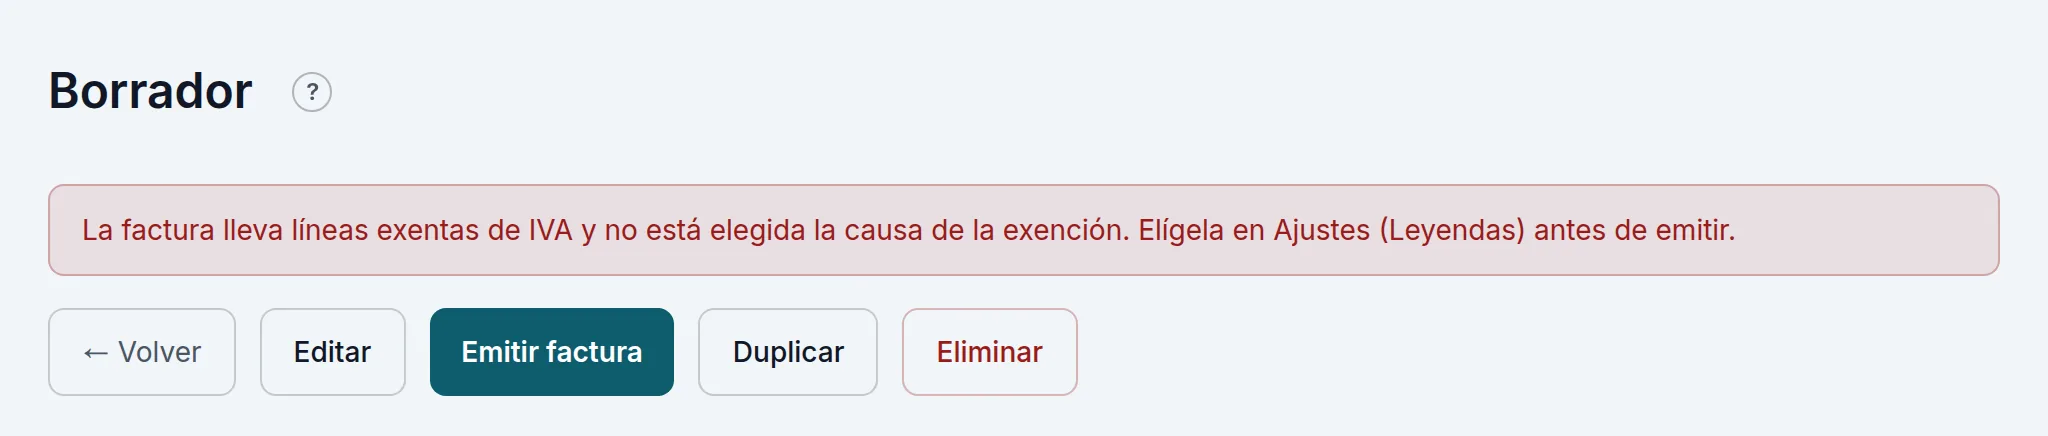
La causa se elige en Ajustes → Leyendas fiscales → Motivo de exención (§23.1), o ya en el asistente (§2.1).
11.6 · Suplidos
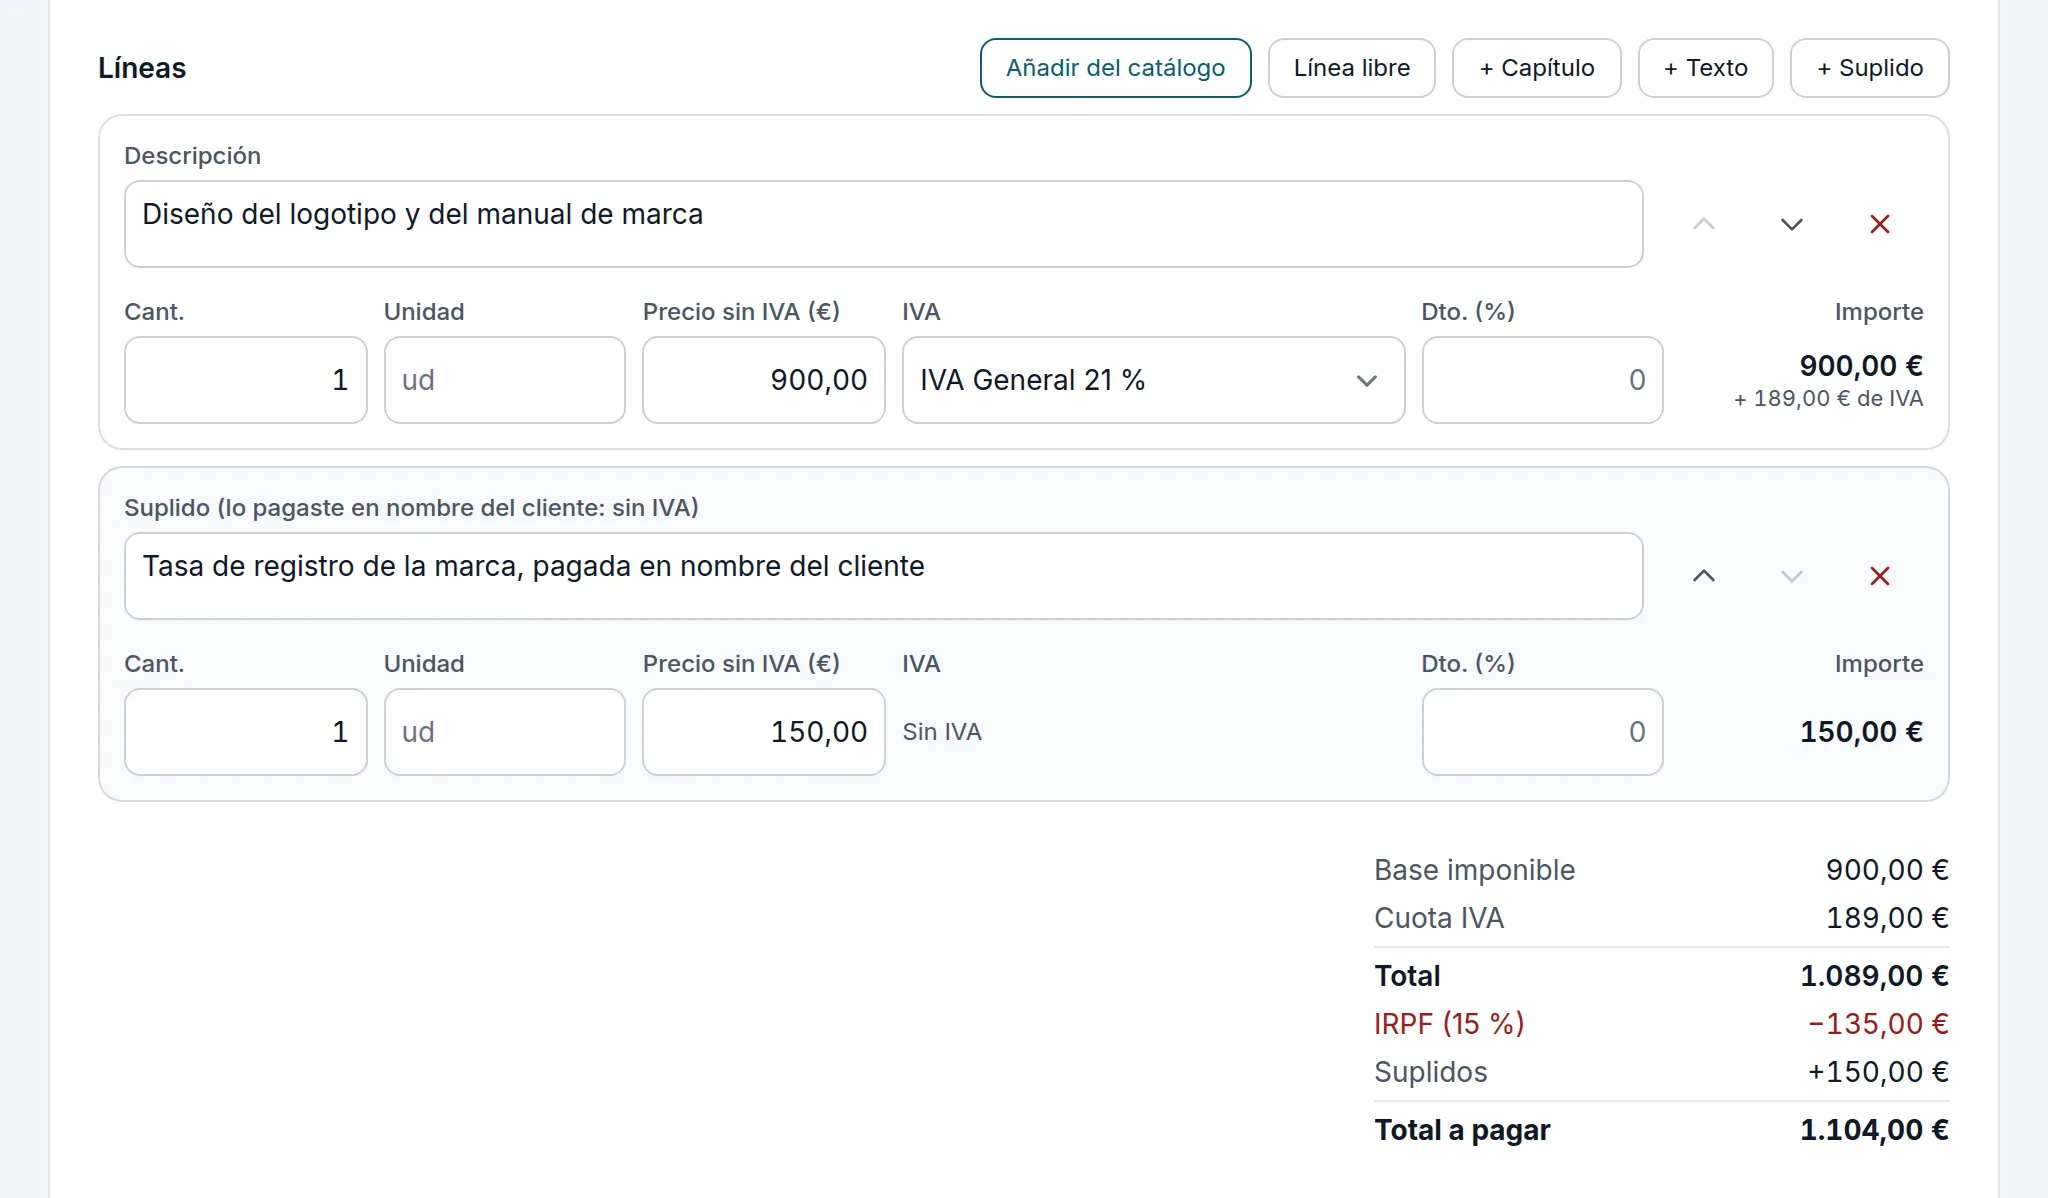
Un suplido es un pago que hiciste en nombre del cliente: una tasa, un visado, un registro. En la factura, + Suplido. Va fuera de la base, sin IVA ni IRPF, y se suma al final: el total a pagar es el total de la factura menos la retención, más los suplidos.